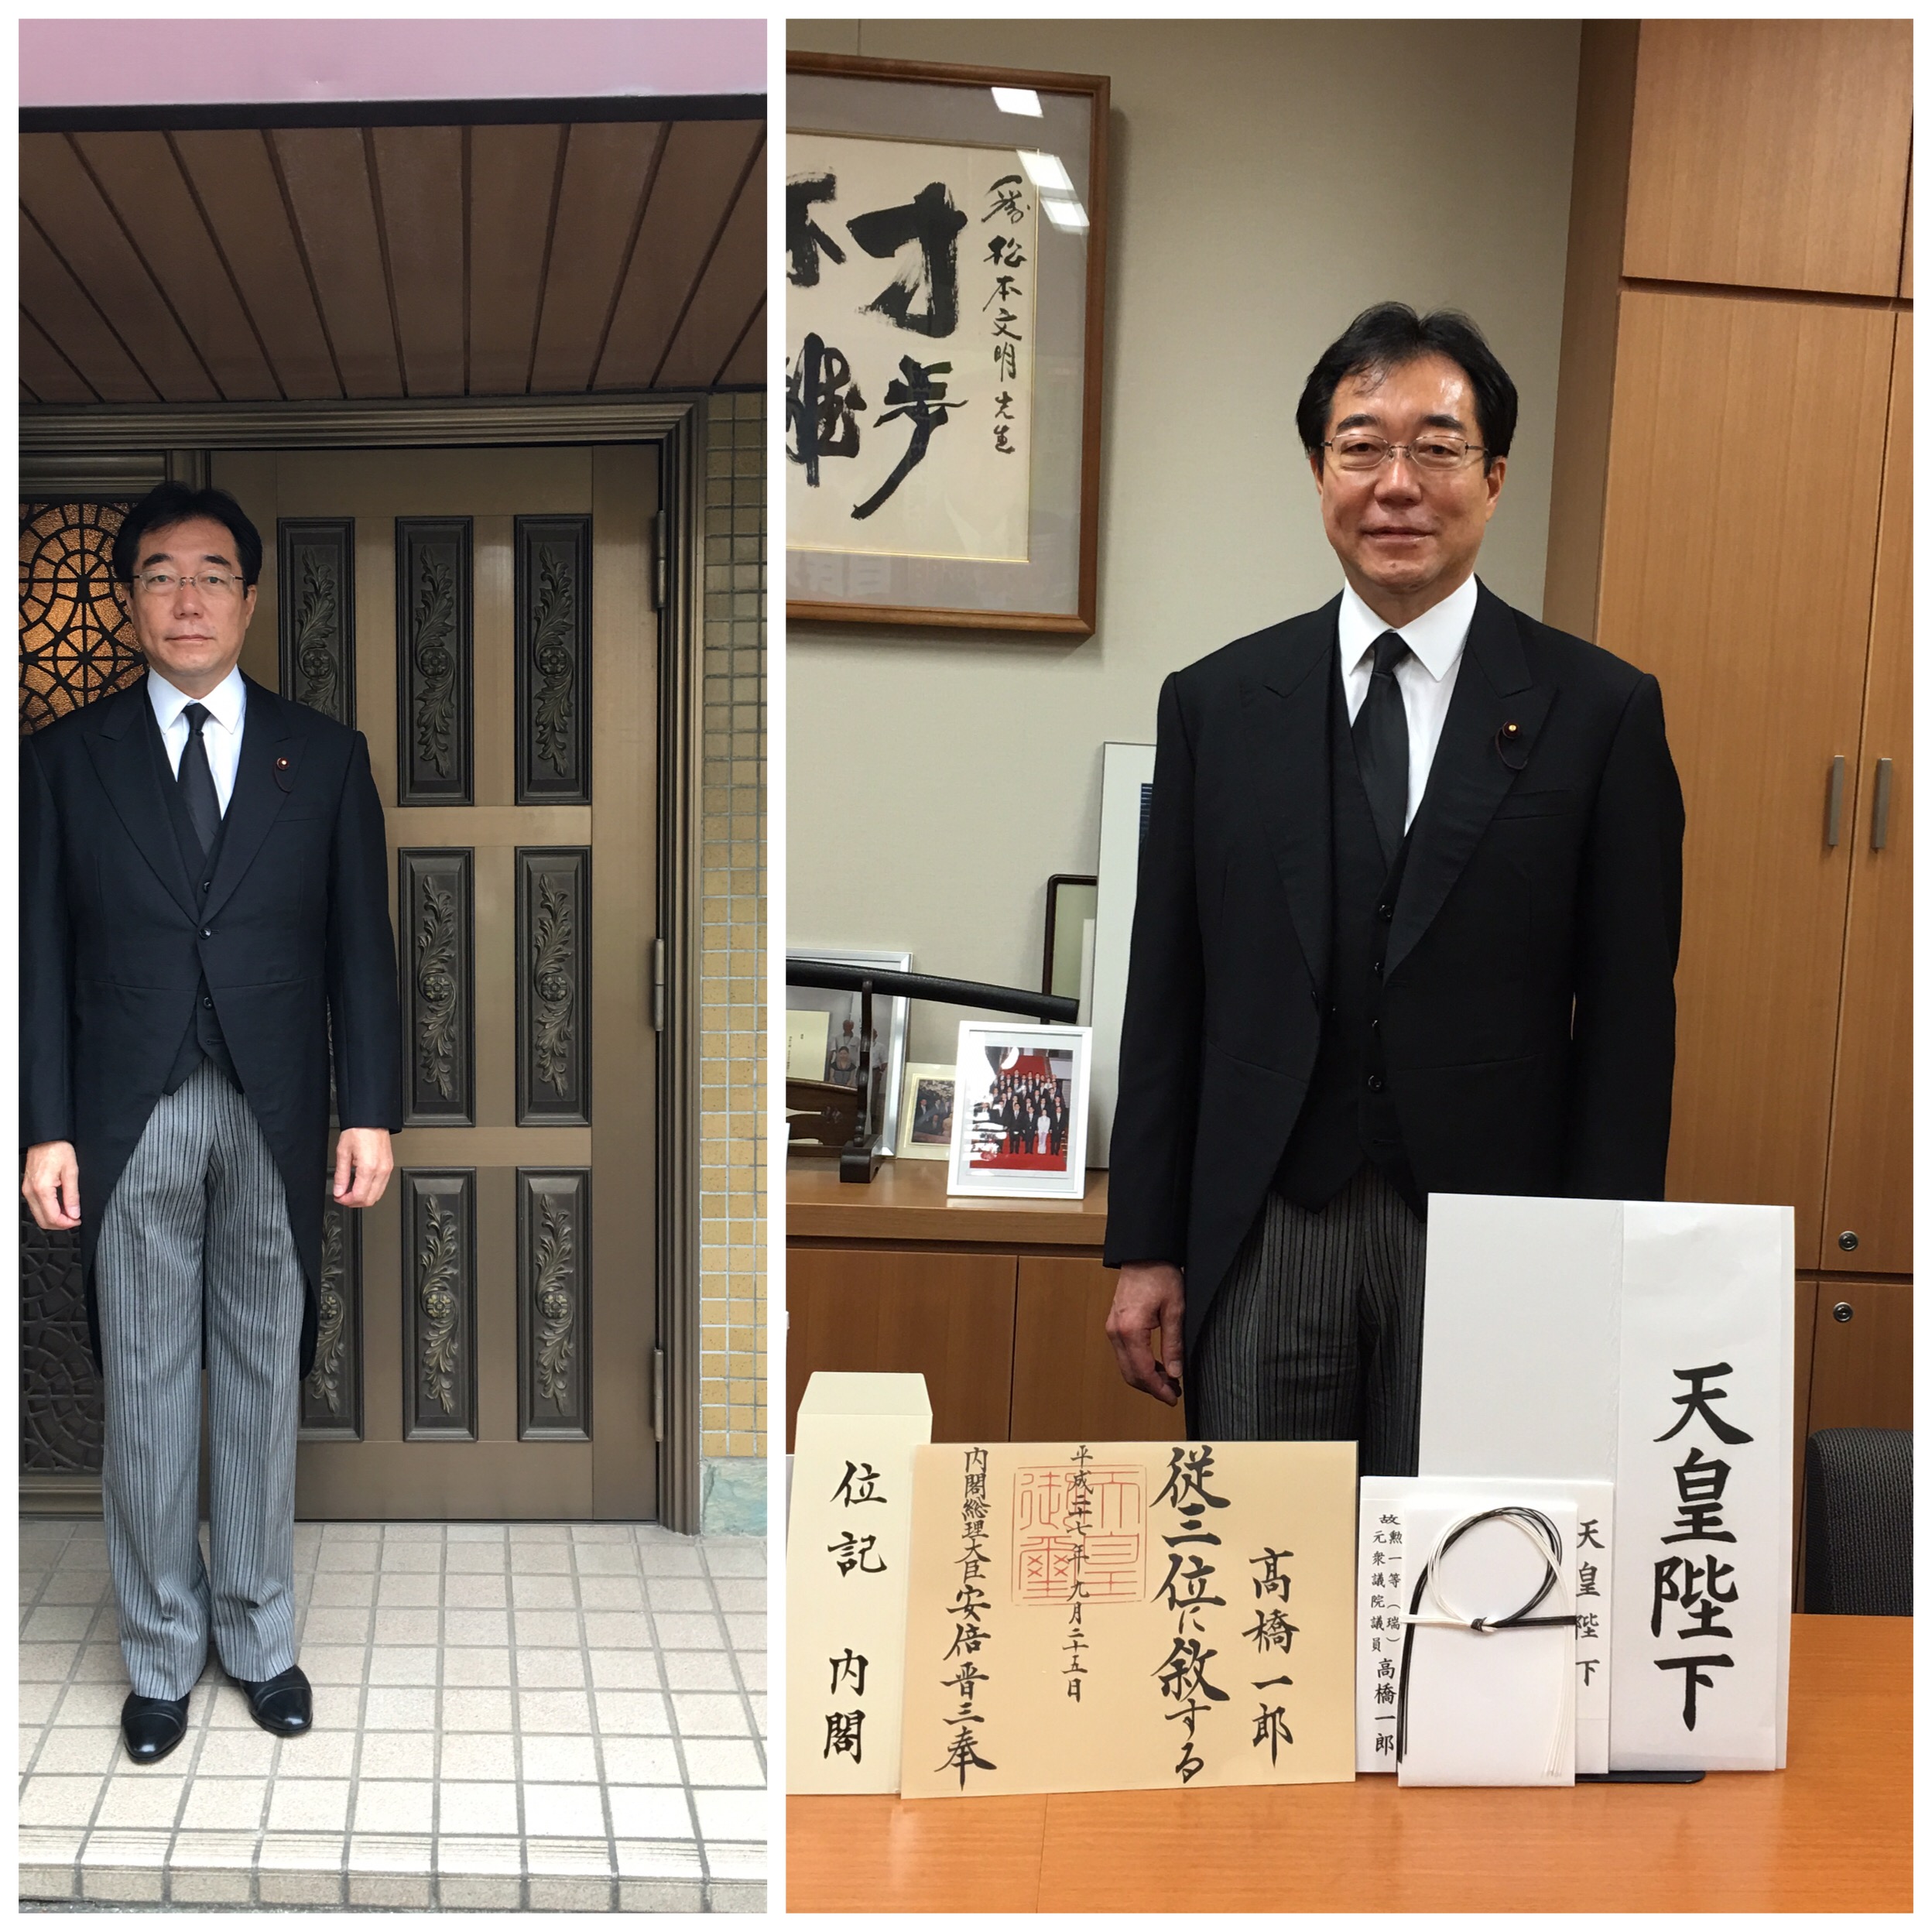
インターネット上のQ&AサイトやSNSでは、「従三位をもらうと遺族に特別な恩給や手当が支給される」「税金が免除される」といった噂が散見される。しかし、取材と法規の確認によって導き出される事実は正反対だ。
現代の日本において、従三位を含むいかなる位階・叙勲にも、金銭的な手当や年金、優遇税制といった特典は一切存在しない。
戦前の大日本帝国憲法下では「勲親等」に応じた年金(金賜勲章加増など)や宮中席次における優遇措置が存在したが、1947年施行の日本国憲法第14条第3項において以下のように明確に禁じられた。
「栄誉、勲章その他の栄典の授与は、いかなる特権も伴はない。栄典の授与は、現にこれを有し、又は将来これを受ける者の一代に限り、その効力を有する。」
したがって、従三位に叙されたとしても、遺族に1円の手当も支払われることはない。受章者に贈られるのは、天皇の御名と国璽(こくじ)が押印された巨大な和紙の証書である「位記(いき)」のみである。金銭的利益が完全に排除されているからこそ、純粋な名誉としての権威が保たれているといえる。

