ネット上で大阪府民共済に対してネガティブな評判が立つ背景には、制度の構造的な特徴を理解せずに加入した層のミスマッチが存在します。編集部が契約約款および利用者トラブルの事例を精査したところ、主に3つの構造的デメリットが浮き彫りになりました。
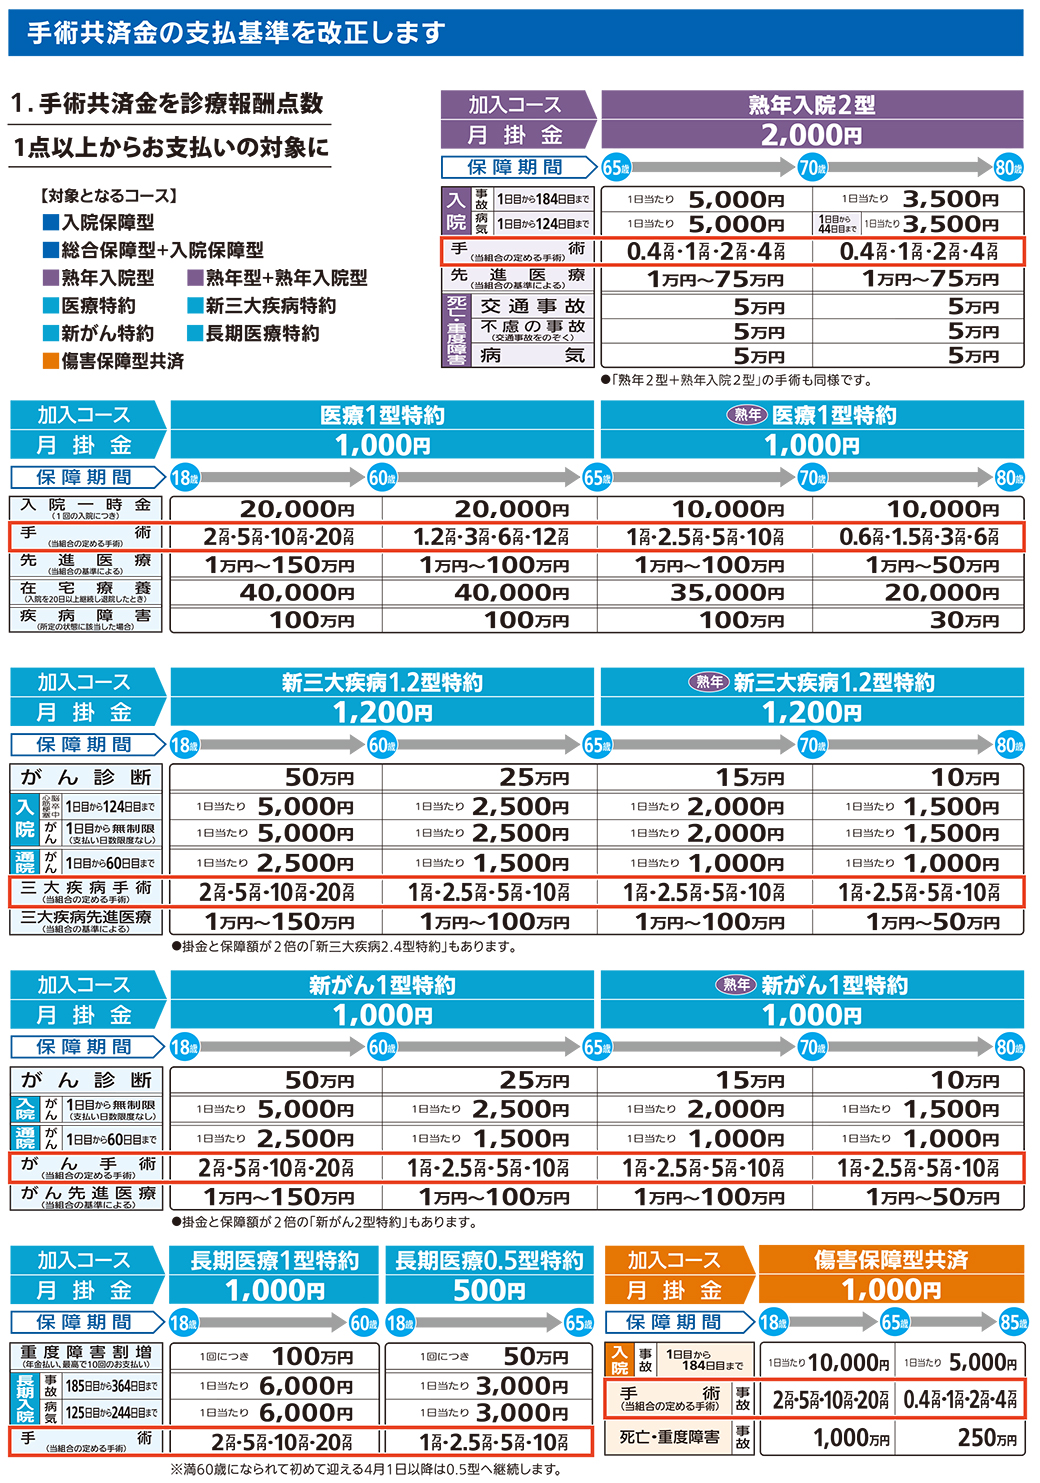
第1の要因は、65歳を迎えた段階で保障内容が大幅にスケールダウンする点です。例えば、働き盛りの世代に人気の「総合保障2型」は、18歳から64歳までは入院1日あたり4,500円(交通事故やケガの場合は5,000円)が給付されます。しかし、65歳以降に自動継続される「熟年2型」へ移行すると、同じ月額2,000円の掛金でありながら、入院給付金は日額2,500円に半減し、80歳で共済契約自体が完全に終了します。病気リスクが跳ね上がる高齢期に保障が薄くなる点が、「いざという時に役に立たない」「払い損になる」という不満を生む構造的要因です。
第2の要因は、高度先進医療や最新の手術に対する保障範囲の限界です。民間保険の最新プランでは標準装備となりつつある「先進医療特約(通算2,000万円限度・一時金付き)」や「がん診断一時金(100万〜200万円)」と比較すると、大阪府民共済の基本コースは入院・通院・死亡保障を薄く広くカバーするパッケージ設計になっています。日帰り手術や短期入院の給付条件も民間保険より厳格に設定されている場合があり、高額な自由診療を伴うがん治療などでは自己負担をカバーしきれない事態が起こり得ます。
第3の要因は、完全な掛け捨て型であり資産形成効果がゼロである点です。支払った掛金に対して解約返戻金や満期保険金は一切発生しません。貯蓄性を期待して加入した層から「手元に何も残らない」と批判されるケースが見られますが、これは純粋な相互扶助システムである共済の特性そのものです。

