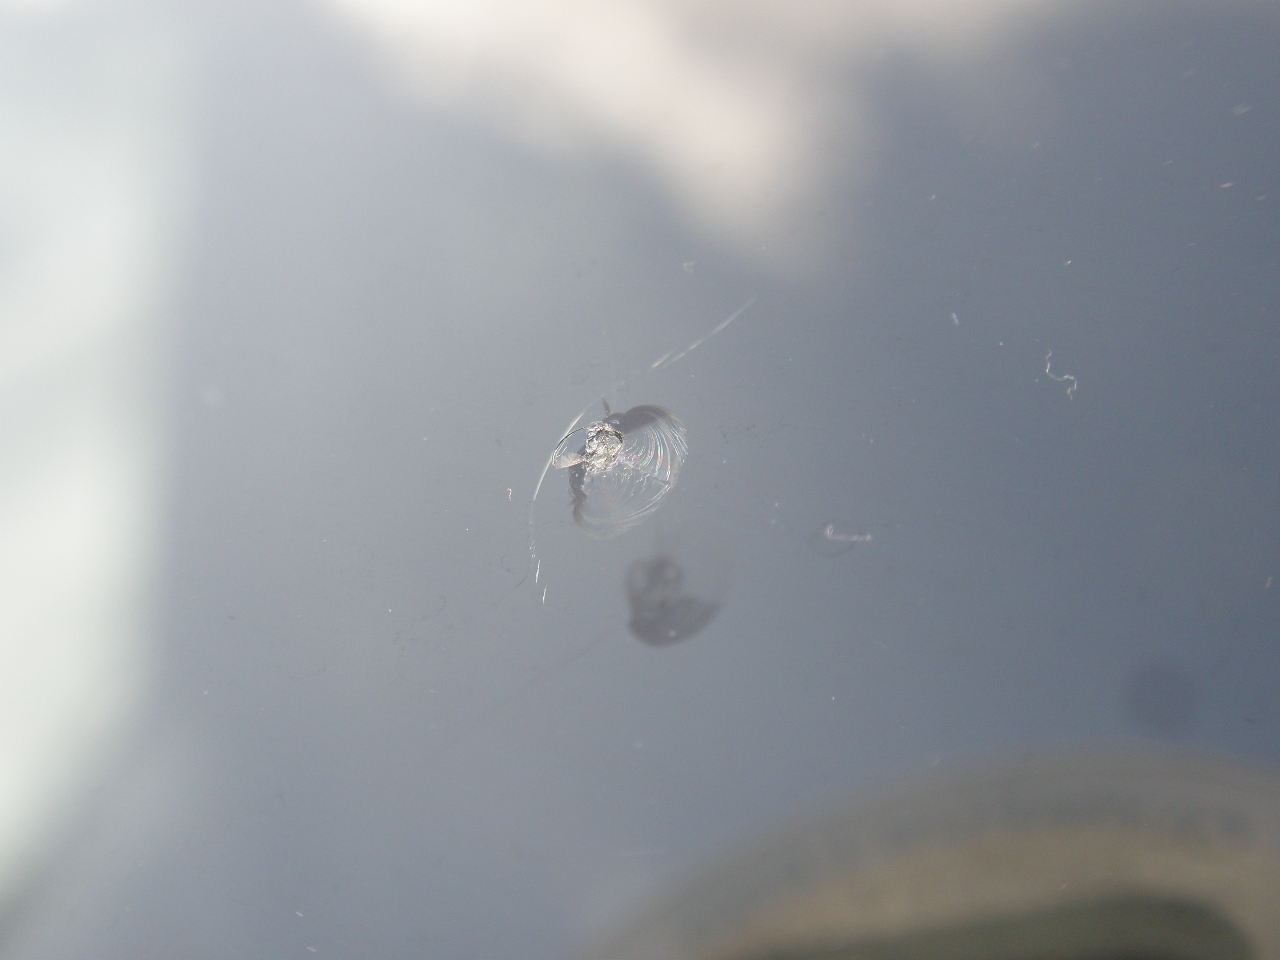
飛び石トラブルに直面した多くのユーザーが、費用を浮かせようとして陥る典型的な罠が2点存在します。ネット通販で容易に手に入る「市販リペアキット」による自家補修と、安易な「自動車保険(車両保険)」の利用です。
市販リペアキットDIYの致命的なリスク
ECサイト等で数千円で販売されている車検前リペアキットDIYに手を出すドライバーは後を絶ちません。しかし、自動車ガラス専門の技術者は口を揃えて「DIY補修は百害あって一利なし」と警告します。
市販キットはシリンジ(注射器)を用いてUVレジンを傷口へ押し込む構造ですが、プロが使用する真空引きと高圧圧送を緻密に制御する専用機材とは根本的に性能が異なります。傷の奥深くに潜む目に見えない微小な空気の粒を完全に脱泡できないまま硬化させてしまい、内部が白濁して視界不良を起こしたり、数日後にレジンが収縮してヒビが一気に周囲へ破断したりするトラブルが頻発しています。
さらに決定的な落とし穴は、「一度でも素人がレジンを流し込んで固めてしまった傷は、プロの手であっても再施工が一切不可能になる」という不可逆性です。2,000円のキット代で済ませるつもりが、取り返しのつかない失敗によって15万円超のガラス交換を余儀なくされるケースが整備現場で日常茶飯事となっています。
自動車保険・車両保険等級の「1等級ダウン事故」の損益分岐点
「飛び石は自分に過失がない不可抗力の被害だから、保険を使っても等級は下がらないはずだ」と思い込んでいるドライバーも未だに散見されます。しかし、損害保険制度の改定以降、飛び石によるガラス破損事故は従来の「等級据え置き」から自動車保険車両保険等級における「1等級ダウン事故」へと変更されています。
保険金を請求した場合、翌年の等級が1つ下がるだけでなく、最も割高な保険料率が適用される「事故有係数適用期間」が1年加算されます。翌年度以降の保険料増額幅は、契約者の現在の等級や年齢条件、車両保険金額によって大きく変動しますが、一般的に3年間で3万〜7万円前後の保険料負担増につながります。
加えて、車両保険に「免責金額(自己負担額)」を設定している場合(例:1回目5万円など)、手元から支払う免責額と将来の保険料アップ分の合計が、社外優良ガラスへの自費交換費用(8万〜12万円程度)を上回ってしまう逆転現象が頻繁に起こります。「保険を使えば得をする」という盲信は捨て、代理店や保険会社に「事故を使った場合の正確な増額試算」を取り寄せて冷静に損得を比較しなければなりません。

