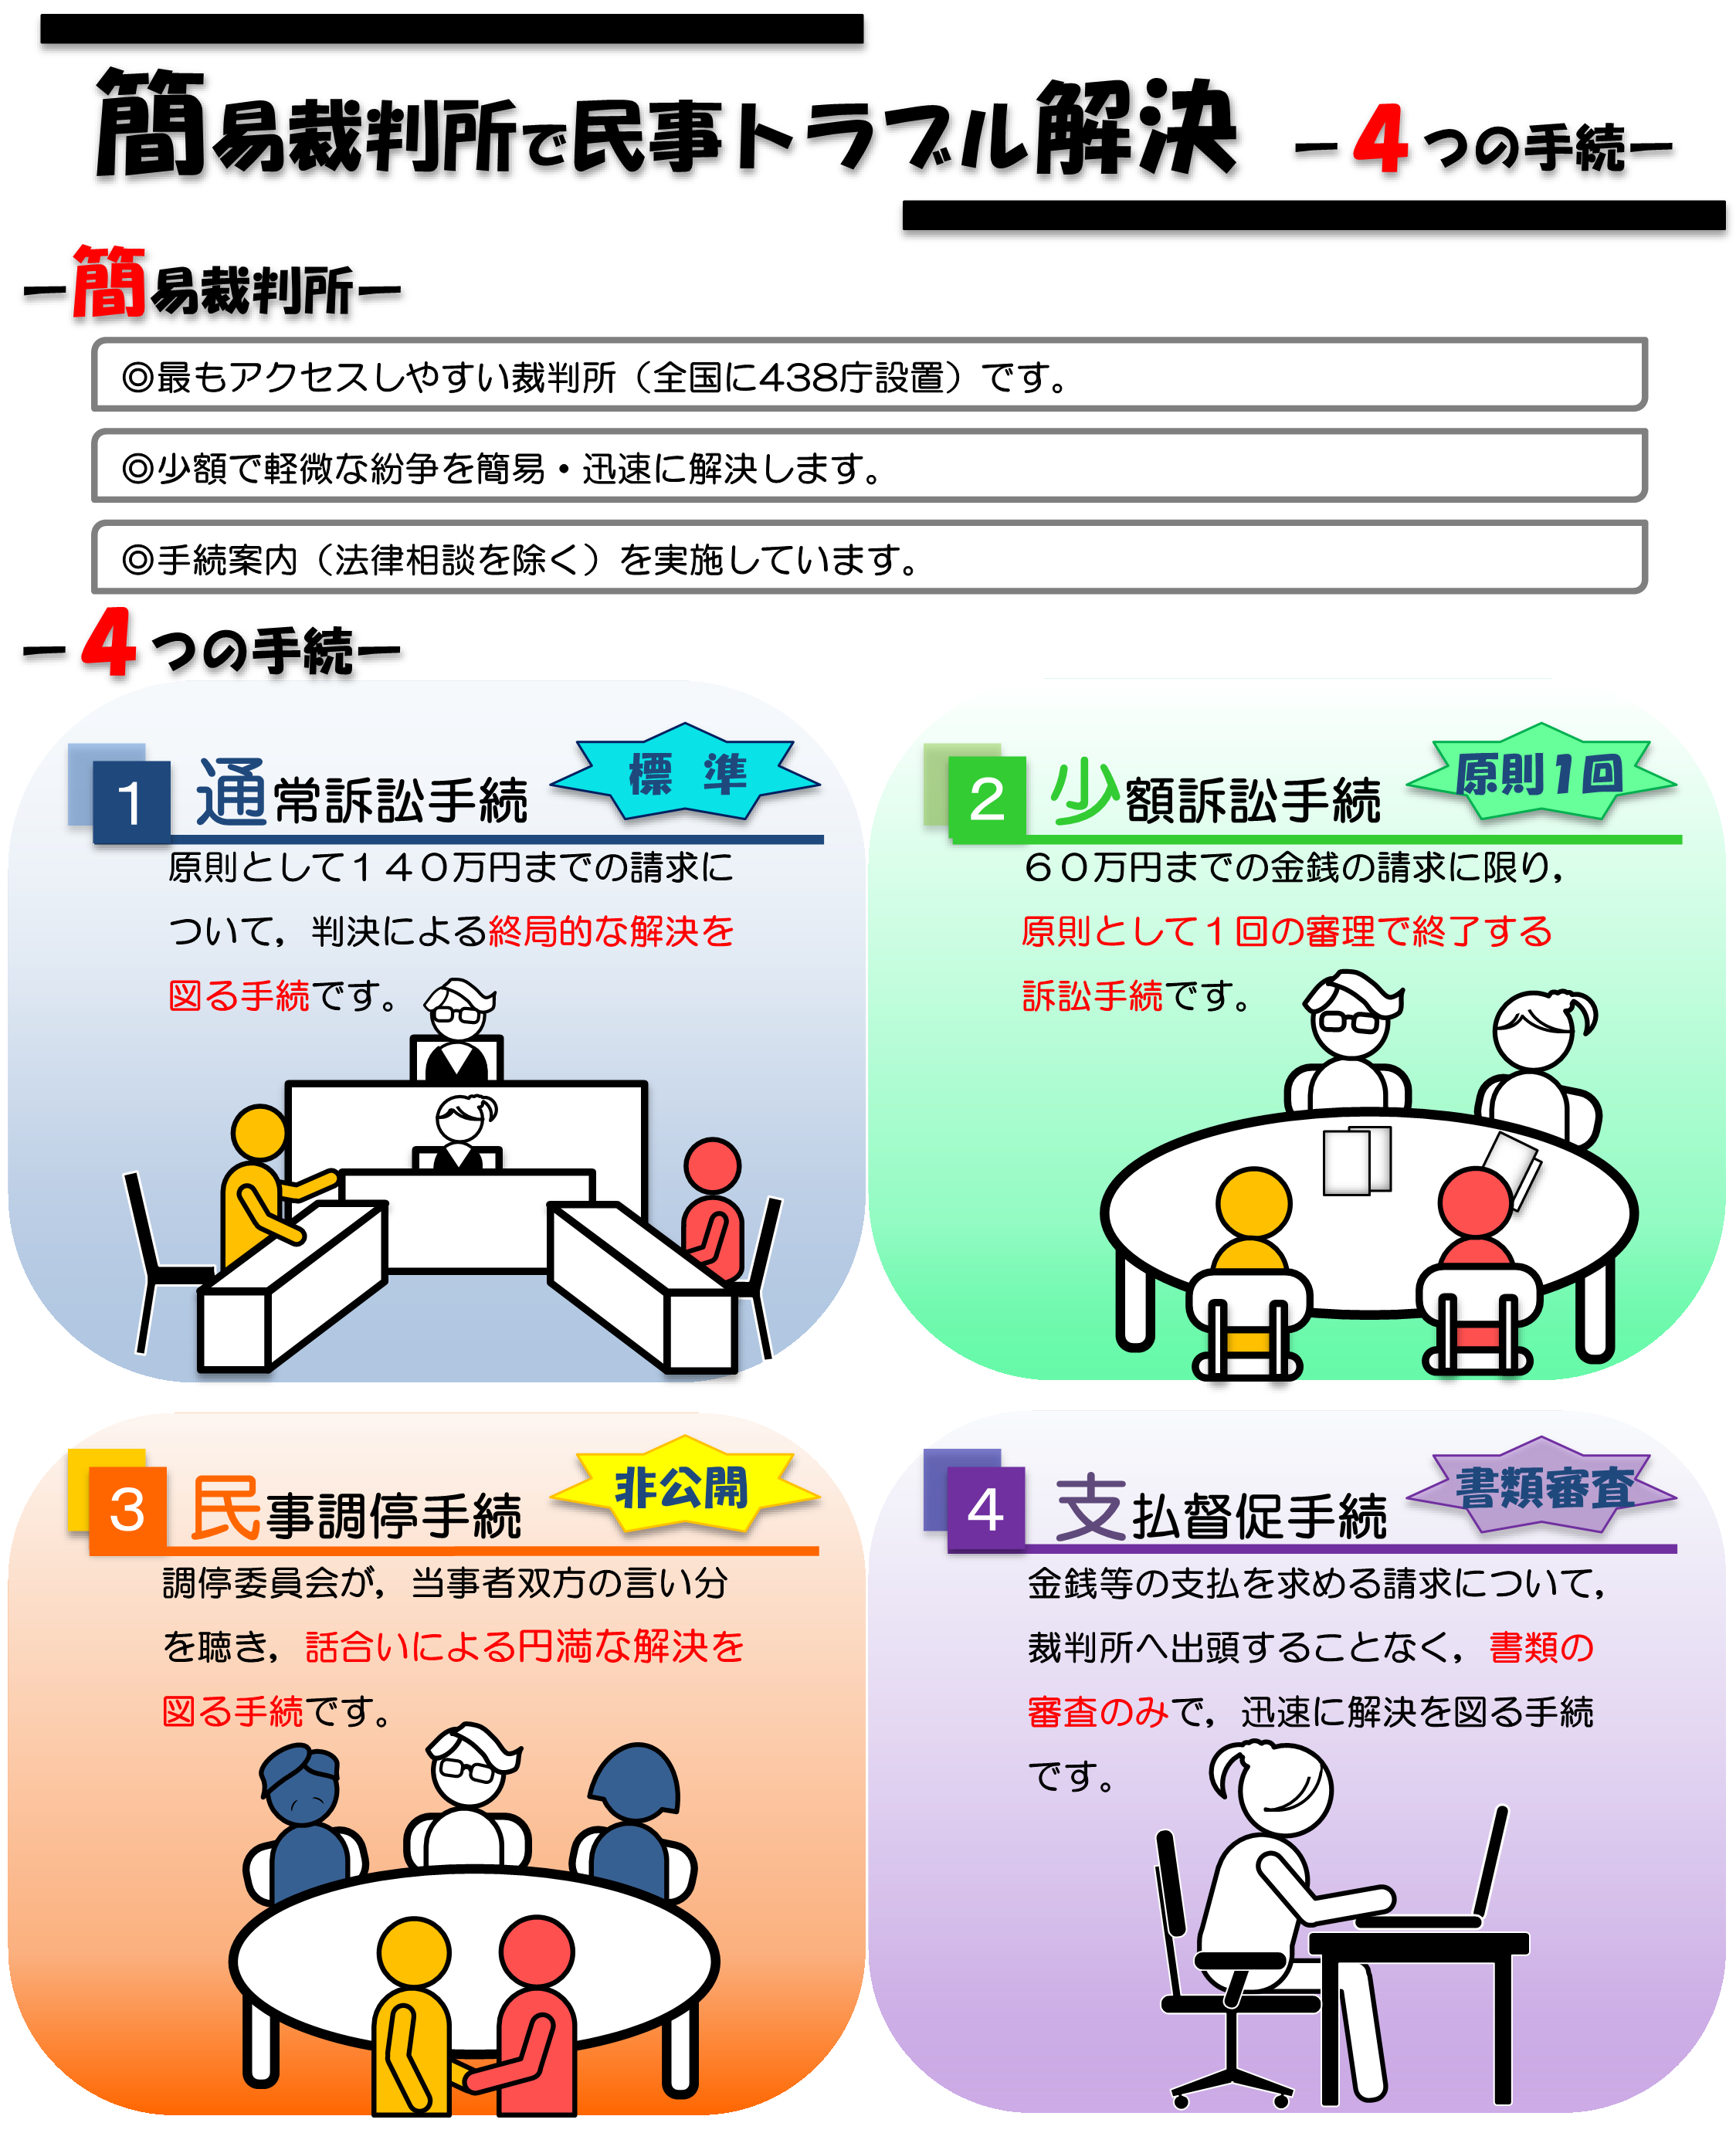
裁判所からの通知に関して、インターネット上には法的に極めて危険なデマや誤解が蔓延しています。これらを鵜呑みにすると、取り返しのつかない不利益を被ることになります。
誤解1:「5年以上前の借金だから自動的に消滅している」という罠
民法上、消費者金融や銀行、クレジットカード会社からの借入金、通信料などの債権は、原則として最終返済日から「5年間」が経過すると消滅時効を迎えます。しかし、時効期間が経過しても借金は自動的には消滅しません。債務者が債権者に対して「消滅時効を援用(利用)します」という明確な意思表示を行って初めて効力を生じます。
最大の落とし穴は、裁判所から届いた通知に対して慌てて相手の債権者に電話をかけ、「少し待ってください」「分割なら払えます」と口走ってしまう行為です。これは民法上の「債務の承認」とみなされ、その瞬間に過去5年間の時効期間がリセット(時効の更新)されてしまいます。さらに、裁判所からの支払督促や訴状を放置して判決や仮執行宣言が確定すると、時効期間は「確定判決の日から10年間」に延長されます。時効の可能性がある古い債権こそ、自力で相手に連絡せず、答弁書や異議申立書で「時効援用」を主張しなければなりません。
誤解2:「簡易裁判所の手続きは弁護士を雇わないと対応できない」という誤解
簡易裁判所は、弁護士を立てない「本人訴訟」を前提に制度設計されています。裁判所の窓口や書記官は、中立の立場を保ちつつも書類の記入方法や手続きの流れについては非常に親切に案内してくれます。請求金額が十数万円〜数十万円程度で、分割払いの和解を希望するだけであれば、弁護士費用をかけずに本人が答弁書を提出して和解を成立させるケースは珍しくありません。

