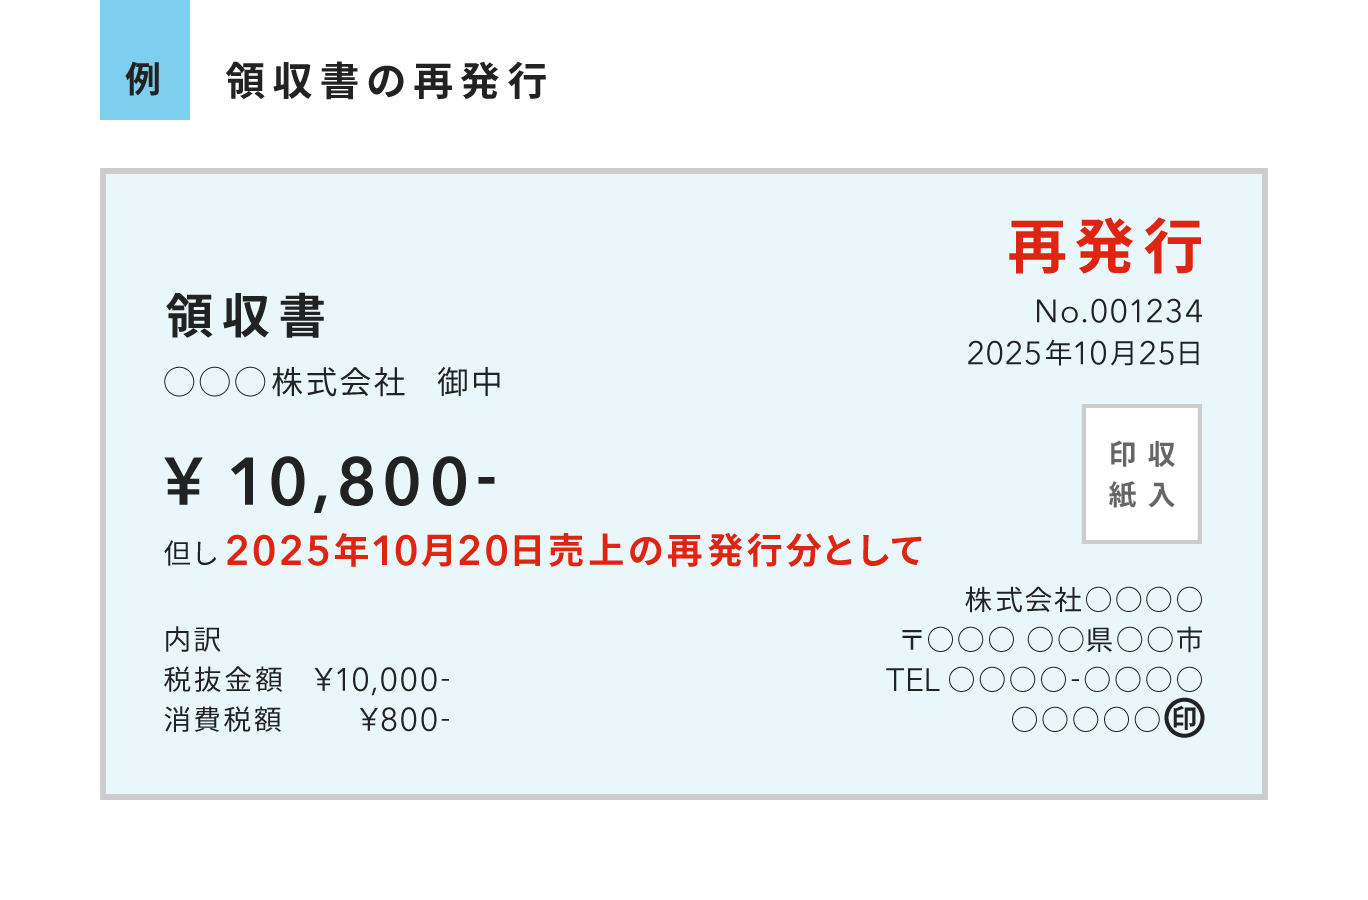
2026年10月に導入されたインボイス制度(適格請求書等保存方式)が完全に定着した2026年現在、領収書紛失がもたらす影響は、従来の単なる経費処理以上に深刻化しています。買い手側が消費税の「仕入税額控除」を受けるためには、原則として適格請求書の保存が義務付けられているためです。
ここで知っておくべきは、インボイス制度 適格請求書再交付に関する税法上の規定です。消費税法第57条の4第1項において、適格請求書発行事業者には取引相手から求められた際のインボイス交付義務が課されています。では、一度交付したインボイスを相手が紛失した場合に再交付する義務まであるのでしょうか。
国税庁のインボイスQ&Aや実務指針によれば、事業者にはインボイスを交付する義務はありますが、買い手側の過失による紛失に対して際限なく再交付を義務付ける規定までは置かれていません。ただし、継続的な取引関係にあるBtoB取引などでは、取引の透明性を担保する観点から「再交付である旨(再発行)」を明記した上で電子インボイスや修正版を再送付する運用が実務上広く定着しています。
また、個人事業主やフリーランスの確定申告の経費計上という観点では、所得税法上の「必要経費」と消費税法上の「仕入税額控除」を明確に切り分けて考える必要があります。所得税の計算においては、インボイスの形式を満たしていなくても、実際に事業のための出費であった事実が銀行履歴やメール、業務日誌などから証明できれば経費算入は否認されません。一方、消費税の控除においては、2割特例などの経過措置適用の有無や、基準期間の課税売上高に応じた特例(少額取引のインボイス不要ルールなど)に該当するかどうかが鍵を握ります。

