私たちが日常で手にする「支払い用紙」には、民間企業から届く請求書と、国や自治体・公的機関から送付される納付書の2種類が存在します。一見するとどちらも「期日までにお金を支払うための書類」に見えますが、法律上の位置づけと不払いが引き起こす法的効果は全く異なります。
請求書は、民法上の売買契約やサービス提供契約に基づく「民事上の金銭債権」を請求する通知です。万が一未払いとなった場合、債権者は民事訴訟や支払督促の申立てを行い、裁判所の判決・仮執行宣言を経て初めて強制執行(差し押さえ)に着手できます。
一方の納付書は、公法上の租税債務や社会保険料などの「公課」を適正に収受するために発付される公文書です。督促状が送付されてから法律で定められた期間(国税は督促状送達後10日、地方税・公的保険料も同様の規定)が経過すると、裁判所の判決を経ずに直接預貯金や給与、不動産の差し押さえ(滞納処分)を執行できる「自力執行権」が付与されています。これが、納付書が一般的な請求書と根本的に異なる最大のポイントです。
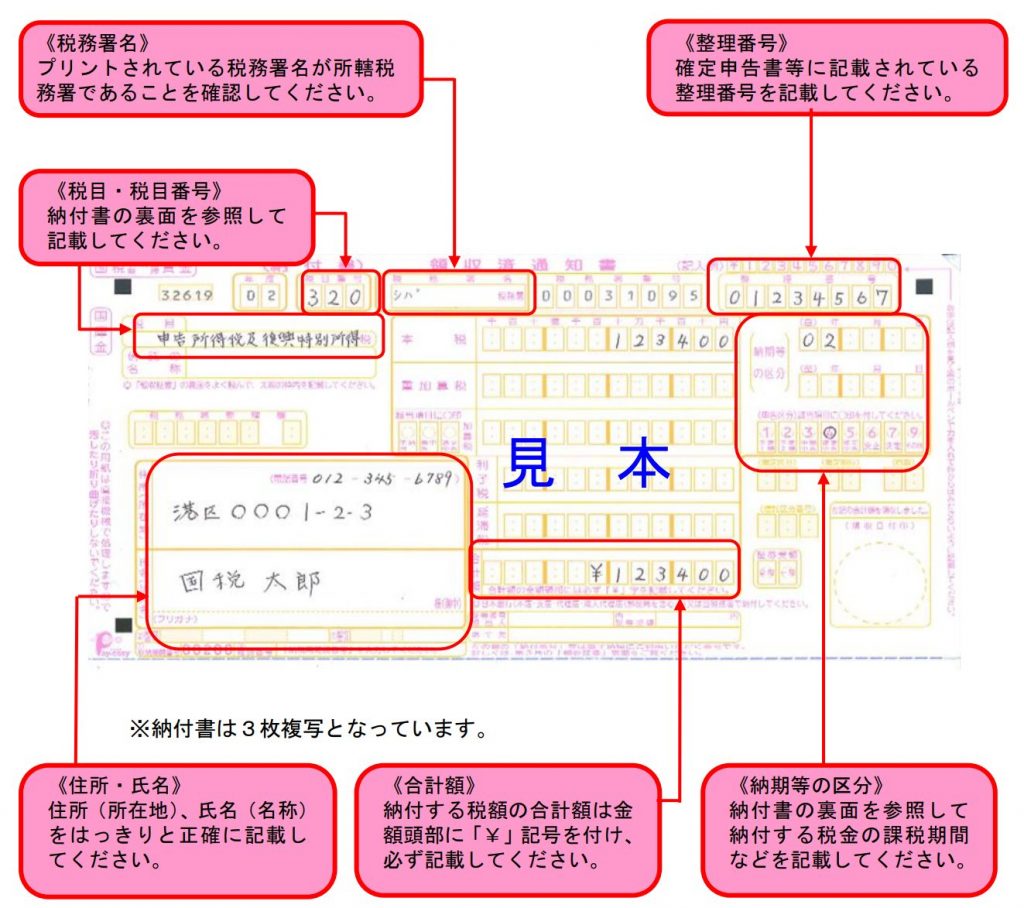
また、納付書には「納付書・領収証書・領収済通知書」が1枚に綴られた複写式の形式が多く採用されています。「納付書」が金融機関などの受付窓口用、「領収済通知書」が自治体や公的機関への入金通知用、そして「領収証書」が納付者本人の控えとなります。切り離し無効と記載されている様式を自分で勝手に切り離すと、窓口で受付できなくなる場合があるため注意が必要です。

