Q1:新幹線通勤の特急料金は非課税になりますか?
A1:新幹線の特急料金は、通勤のための「最も経済的かつ合理的な経路・方法」と認められる場合、月額15万円の非課税限度額の範囲内であれば非課税として処理されます。ただし、グリーン料金やグランクラス料金などの特別車両料金は合理的な運賃とは認められず、全額が課税対象になります。
Q2:マイカー通勤のガソリン代が値上がりして手当が増額された場合、税金はどうなりますか?
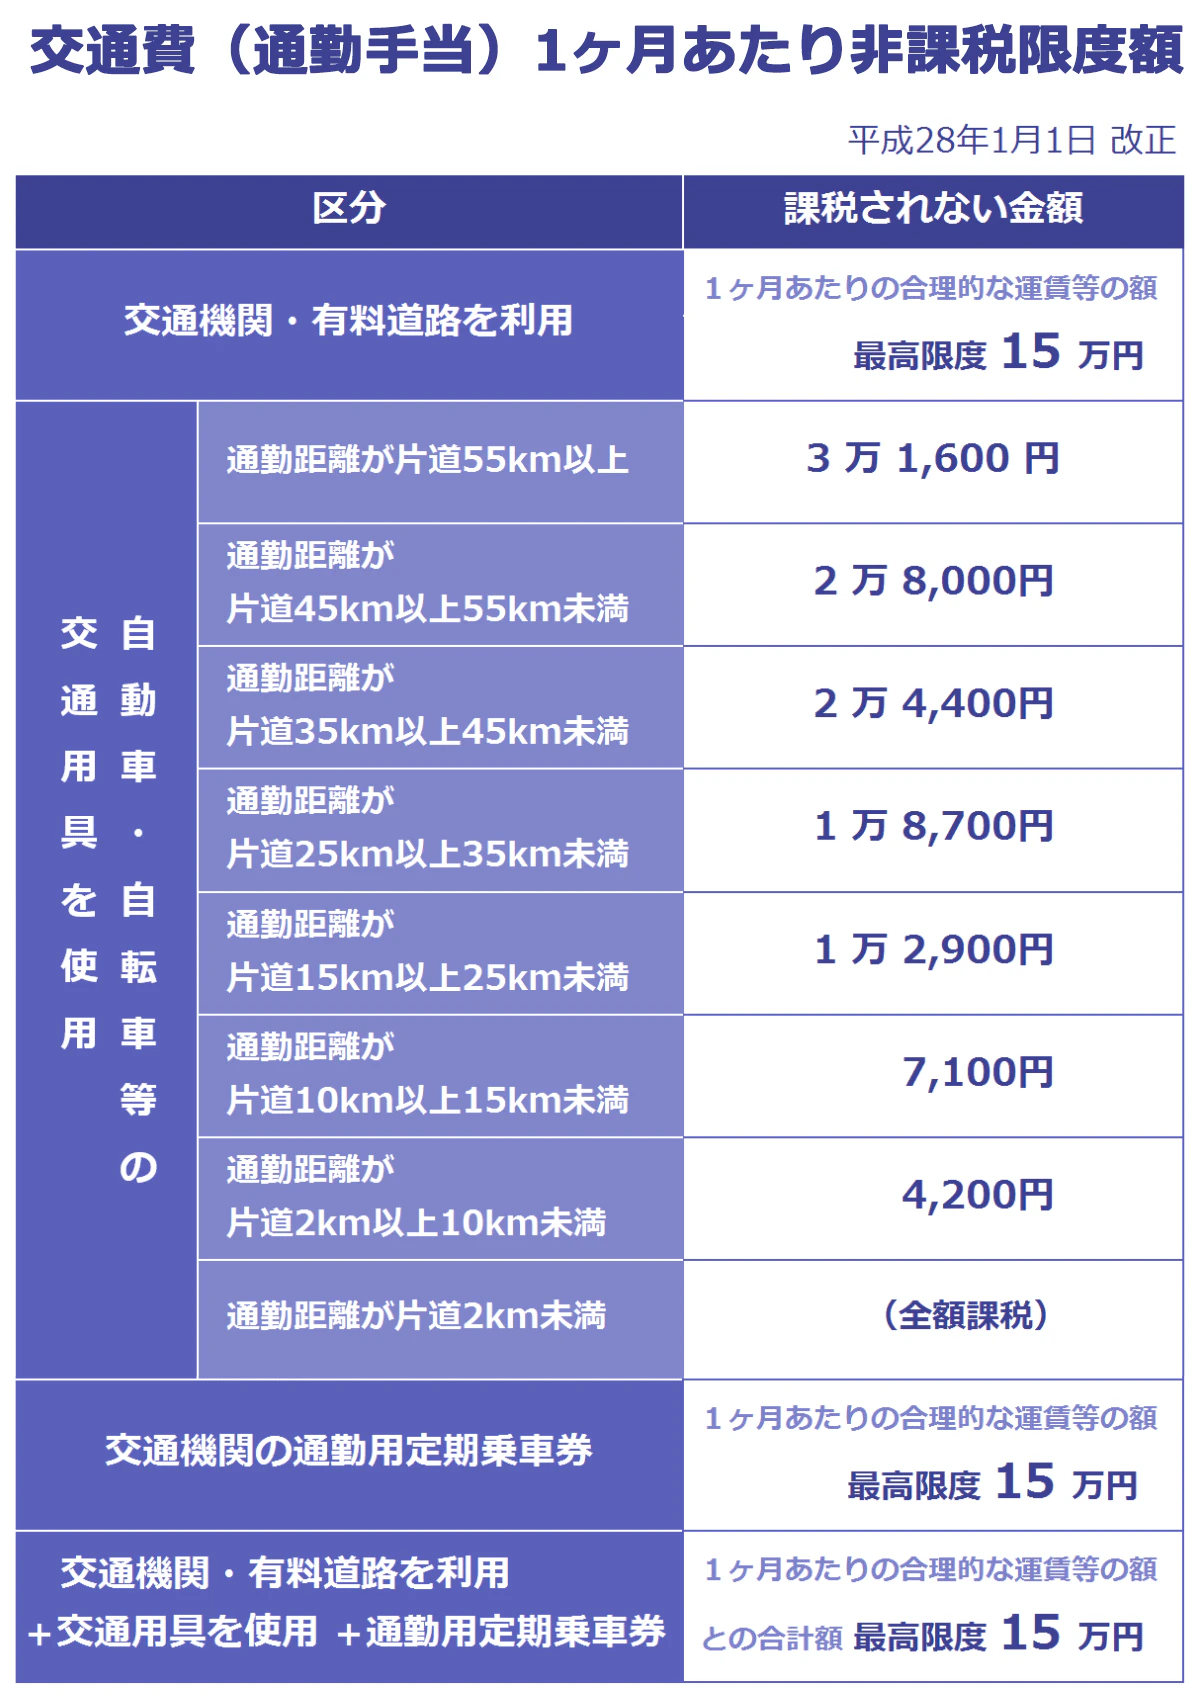
A2:ガソリン価格の高騰に合わせて会社が手当を引き上げた場合でも、国税庁が定める「片道の通勤距離別非課税限度額」を超えて支給された部分はすべて課税対象(給与所得)となります。会社の支給基準額が税法上の限度額を上回っていないか確認が必要です。
Q3:出張旅費や営業交通費も月15万円の制限に含まれますか?
A3:含まれません。通勤手当(自宅と勤務地の往復)と、業務遂行のために移動する出張旅費や営業交通費(旅費交通費)は税務上完全に別物です。業務上の移動にかかる実費は「旅費交通費」として全額非課税で精算されます。

