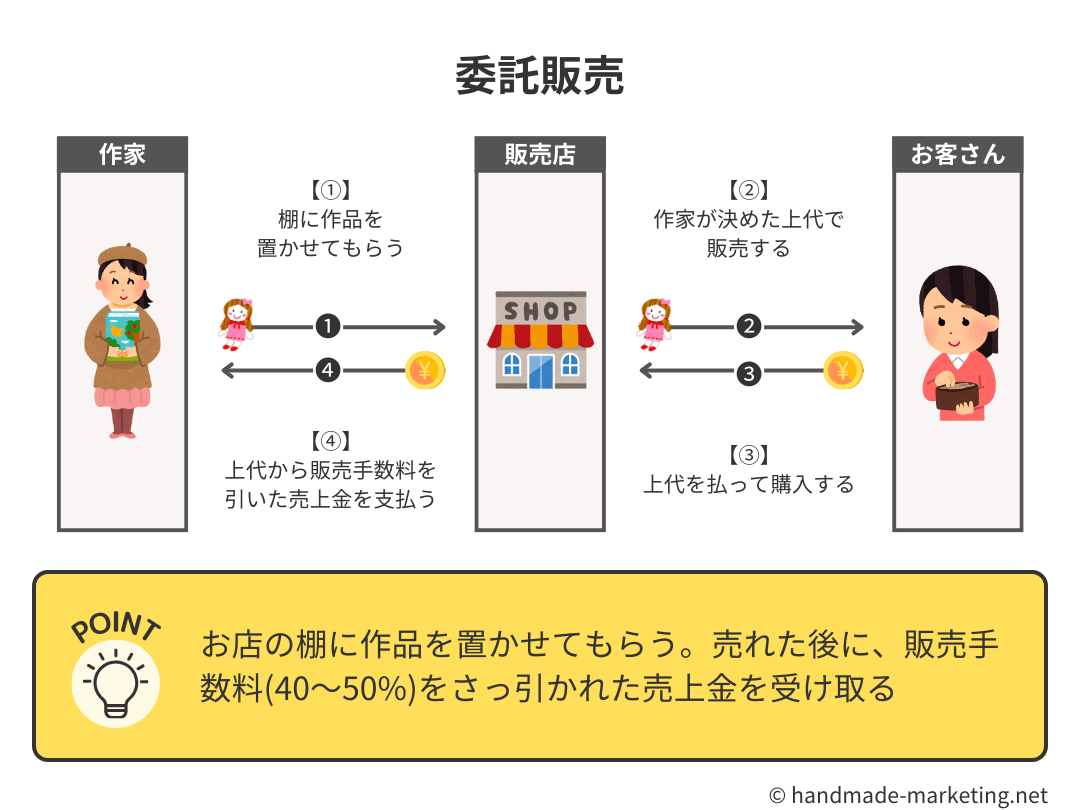
前述のような泥沼のトラブルから身を守る唯一の防壁が、締結時に取り交わす「委託販売契約書」です。ネット上に転がっている簡易な雛形(テンプレート)を無批判に流用することは極めて危険です。
契約書雛形に必ず盛り込むべき「5大防衛条項」
- 所有権の移転時期:「本商品の所有権は、受託者が顧客に商品を販売し、代金を全額受領した時点をもって委託者から顧客へ直接移転する」と明記し、受託者の資産ではないことを明確化する。
- 危険負担の所在:納品後から販売に至るまでの間に生じた商品の滅失・毀損・盗難について、受託者の善管注意義務違反に起因する場合は受託者が販売代金相当額を賠償する義務を定める。
- 販売価格の拘束と値引き制限:委託者が事前に承諾した価格以外での販売を原則禁止とし、セール対象とする場合の事前同意プロセスと値引き原資の負担割合を規定する。
- 精算期日と仕切精算書(売上報告書)の交付:毎月末日締め、翌月特定日払いなどの入金サイクルを厳守させ、内訳明細の提出を義務付ける。
- 契約終了時の返送費用:売れ残り商品の返送基準、保管期限、および返送料の負担者を明定する。
インボイス制度(媒介者交付特例)の落とし穴
取引において避けて通れないのがインボイス制度(適格請求書等保存方式)への対応です。委託販売における消費税の取り扱いでは、主に「媒介者交付特例」が利用されます。
この特例を用いれば、受託者は委託者の登録番号ではなく「受託者自身の登録番号」を記載した適格請求書(レシート等)をエンドユーザーへ交付できます。ただし、前提として委託者と受託者の双方が適格請求書発行事業者であることが要件となります。
ここで摩擦が生じるのが、免税事業者として活動する個人のハンドメイド作家や個人事業主です。委託者が免税事業者である場合、受託店舗側は仕入税額控除が制限されるため、2026年の実務現場では「免税事業者との委託契約の打ち切り」や「消費税相当分(10%)を手数料に上乗せして作家側に転嫁する」動きが表面化しています。双方が免税・課税のステータスをどう処理するか、事前の書面確認を怠ってはなりません。
経理担当者・個人事業主のための会計処理と仕訳例
委託販売における売上計上基準は、収益認識会計基準のもとで「顧客への引渡時点(履行義務の充足)」をベースとしながらも、実務上は以下の3つの基準が運用されています。
- 販売基準:受託者がエンドユーザーに販売した日をもって売上を計上する原則的な方法。
- 仕切精算書到達基準:受託者から月次で送られてくる売上計算書(仕切精算書)が届いた日をもって計上する方法(継続適用が条件)。
- 回収基準:委託代金が自社の銀行口座に着金した時点で計上する方法。
以下は、原価6,000円の商品を定価10,000円で委託し、手数料率20%(2,000円)で販売完了した際の、委託者側における代表的な仕訳例です。
【商品を委託先へ発送した時(積送時)】
(借方)積送品 6,000 / (貸方)仕入(または製品) 6,000
※自社倉庫から出荷した段階では売上は立ちません。
【受託者から販売報告(仕切精算書)が届いた時(総額表示の場合)】
(借方)売掛金 8,000 / (貸方)売上高 10,000
(借方)販売手数料 2,000
(借方)仕入 6,000 / (貸方)積送品 6,000
※売上を定価の10,000円で計上し、手数料2,000円を費用(販売費及び一般管理費)として計上する手法が企業会計として推奨されます。

