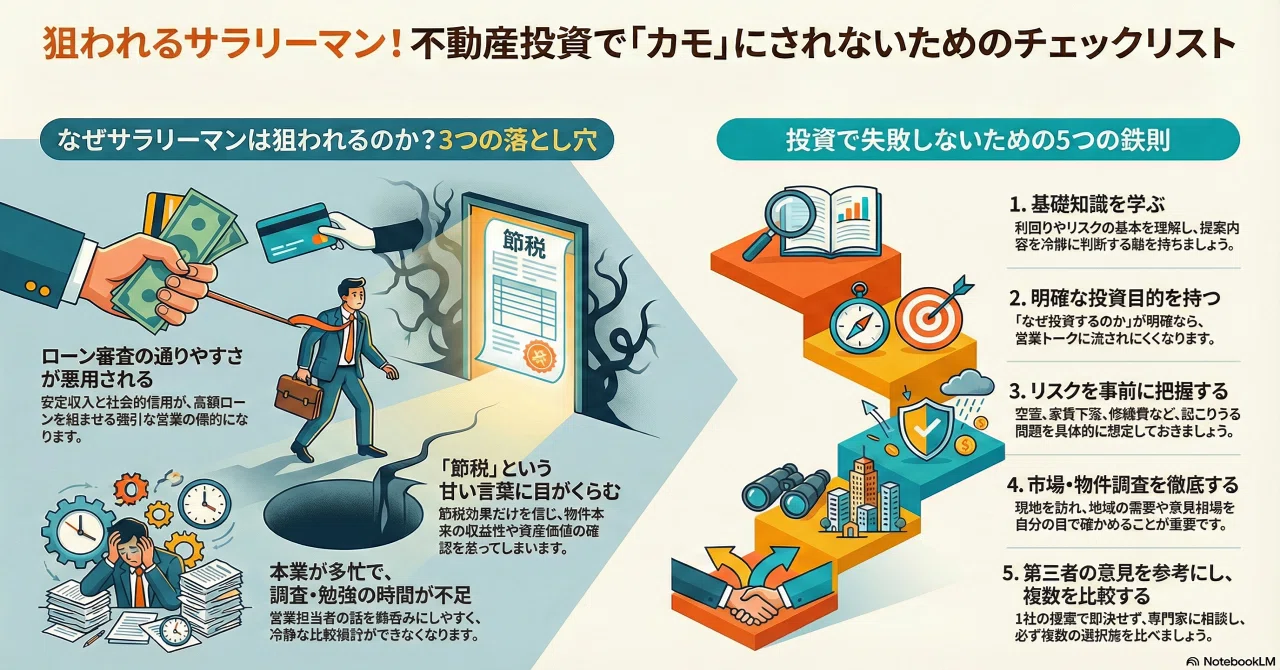
今注目を集めている サラリーマン不動産投資がカモにされる理由と悪質手口の真相【2026】について、詳しいまとめを整理して公開しています。
業者が提示する販売資料のシミュレーション表には、意図的に隠蔽された「都合の悪い変数」が無数に存在します。家賃の下落率、空室リスク、数年ごとに跳ね上がる修繕積立金、そして金利上昇リスクです。いかにワンルームマンション投資の罠が巧妙に設計されているかを理解するために、典型的な東京都心・新築区分マンション(販売価格3,500万円)をフルローンで購入した場合の収支構造を比較検証します。
項目業者提示のバラ色プラン購入5〜10年後の現実データ編集部の見解・リスク評価月額家賃収入115,000円(35年不変を想定)98,000円(下落+空室損反映)新築プレミアム剥落で初回退去時に10〜15%下落が通例ローン返済額(月額)102,000円(変動金利1.3%想定)118,000円(基準金利+0.8%上昇時)2026年最新不動産投資リスクである金利見直し直撃管理費・修繕積立金8,000円(当初設定の安価な額)22,000円(段階的増額・資材高騰)建築資材・人件費高騰により管理組合の値上げが全国で頻発所得税・住民税の節税額年間約15〜20万円の還付を試算ほぼ0円(減価償却費の減少)建物の減価償却終了に伴い課税所得が増加し逆に増税リスク実質月間収支(手残り)+5,000円(わずかな黒字を強調)-42,000円(毎月の持ち出し)給与から年間50万円以上が消える「負動産」化の決定打
さらに恐ろしいのは、保有期間が長期に及んだ際に必ず訪れるデッドクロス現象です。これは、毎年の「ローンの元金返済額」が税法上の経費として認められる「減価償却費」を上回ってしまう状態を指します。帳簿上は利益が出ているとみなされるため多額の税金が課されるにもかかわらず、手元のキャッシュはローン返済と経費で完全に枯渇しているという「黒字破綻」の引き金です。シミュレーション上の小さなズレが、10年スパンで個人の財政を致命的に破壊します。